


「勤務医でも法人を作って節税できる」という話を聞いて、気になっている医師の方は多いのではないでしょうか。
ただ、医師の法人化には他の職業にはない落とし穴があります。どんな収入でも法人で受け取れるわけではないのです。
この記事では、勤務医・産業医・フリーランス医師が、法人で受け取れる収入と受け取れない収入の線引き、産業医の法人契約のしくみ、法人化にかかるコストと、始める前に確認すべきことを整理します。

この記事で扱うのは、株式会社や合同会社などの「一般法人」です。診療所を持つ開業医の「医療法人化」とは別の話です。

前提:一般法人は「医行為の収入」を受け取れない
医療法第7条により、株式会社などの営利法人が病院・診療所を開設することは認められていません。診療所を開設できるのは、医師である個人か、医療法人などの非営利法人だけです。
そのため、勤務医が作る株式会社や合同会社は、診察・当直・手術などの医療行為の対価を受け取れません。医療行為の収入は、あくまで医師個人が受け取るものです。
「バイト代を自分の法人に入れれば節税できる」という発想が成り立たないのは、このためです。勤務医のマイクロ法人をおすすめできない理由は、こちらの記事で詳しく解説しています。

法人で受け取れる収入・受け取れない収入
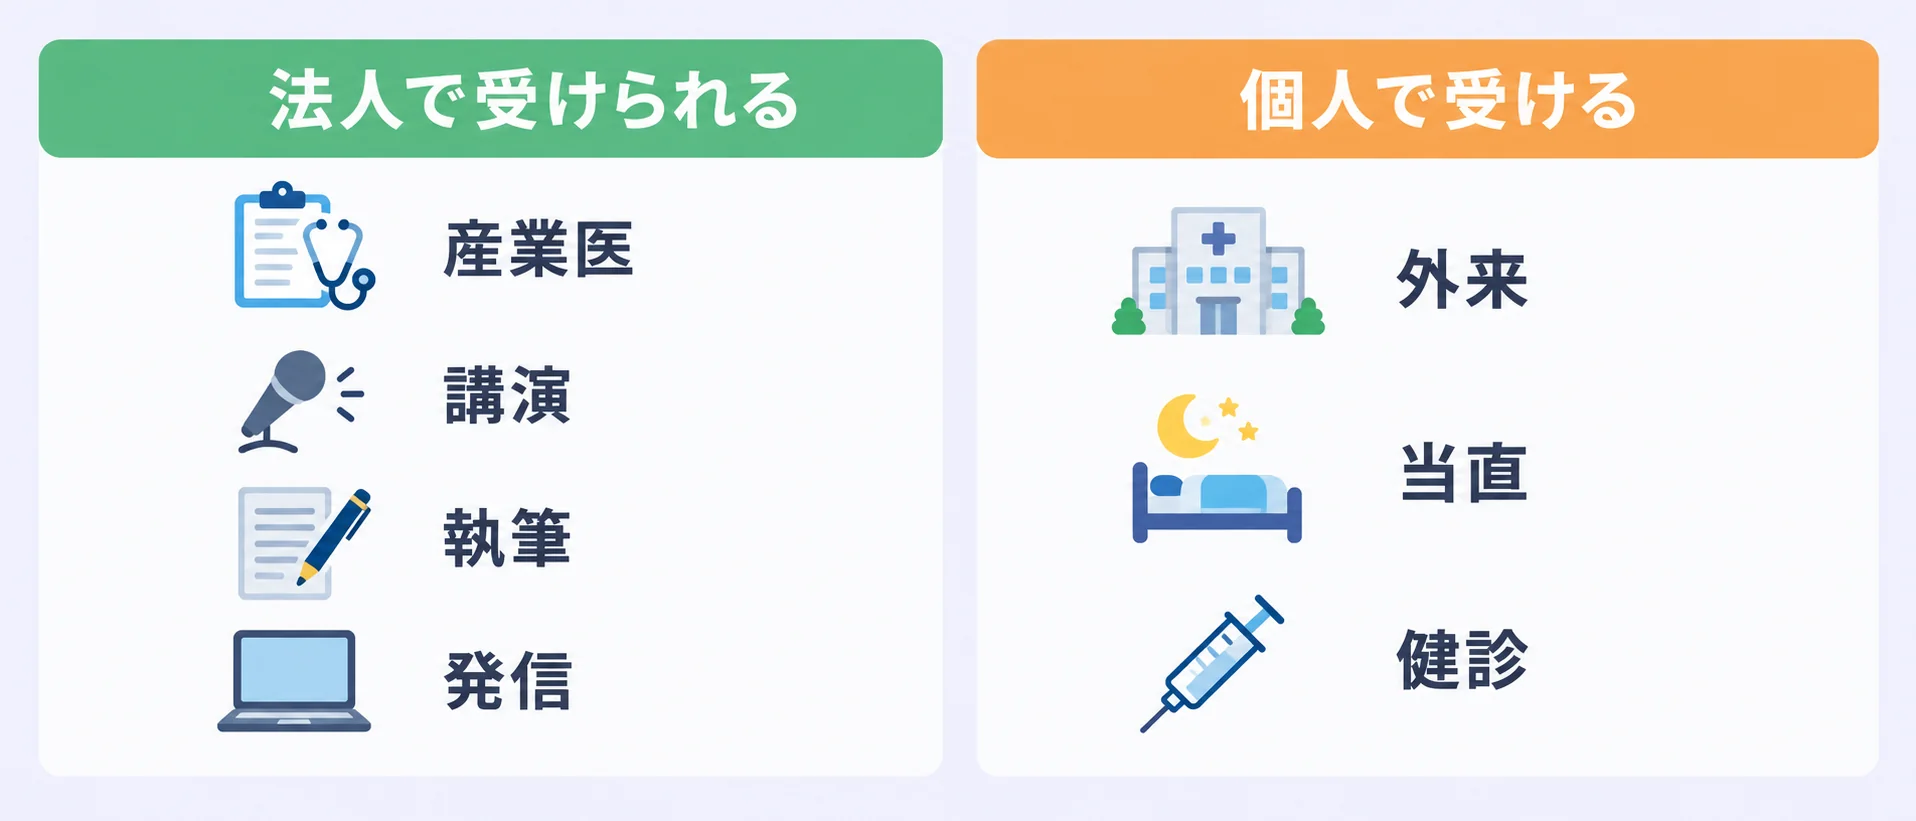
線引きのポイントは、その仕事が医行為(診断・治療など)にあたるかどうかです。医行為でない収入であれば、一般法人でも受け取れます。
| 収入の種類 | 医行為か | 法人で受け取れるか |
|---|---|---|
| 外来・当直・手術などのバイト | 医行為 | 受け取れない(個人の給与所得) |
| 健康診断・予防接種 | 医行為 | 受け取れない |
| 産業医(嘱託) | 医行為ではないと整理される | 受け取れる(契約相手を法人にする) |
| 講演・セミナー | 医行為ではない | 受け取れる |
| 原稿執筆・書籍・医療監修 | 医行為ではない | 受け取れる |
| ブログ・YouTube・アフィリエイト | 医行為ではない | 受け取れる |
| 経営・事業のコンサルティング、顧問 | 医行為ではない | 受け取れる |
医行為にあたるかどうかは、個別の業務内容で判断されます。迷う場合は、契約内容を税理士や顧問弁護士に確認してください。
なお、医行為の収入を個人で受け取る場合の確定申告の考え方は、こちらの記事で解説しています。

産業医の報酬を法人で受け取るしくみ
勤務医が法人で受け取る収入の代表例が、産業医の報酬です。産業医の業務は医行為としては考えられておらず、株式会社や合同会社といった一般法人で運営することが可能とされています。
契約相手は3パターン
企業が産業医と契約する相手は、次の3つです。業務内容はどれも変わりませんが、お金の扱いが異なります。
| 契約相手 | 所得区分 | 源泉徴収 | 消費税 |
|---|---|---|---|
| 医師個人 | 給与所得 | あり | 不課税 |
| 医師の法人(産業医事務所) | 法人の売上 | なし(請求書払い) | 課税 |
| 産業医紹介会社 | 紹介会社との契約形態による | 契約による | 契約による |
(参考:国税庁 質疑応答事例「産業医の報酬」)
個人の医師が労働者の立場で受け取る産業医報酬は給与所得、法人が受け取る場合は法人の売上として消費税の課税対象になる、というのが国税庁の整理です。
ここで大事なのは、法人化は、企業側が法人との契約を認めてくれて初めて成り立つことです。法人と契約する場合も、契約書には担当する医師の名前を明記するのが一般的です。担当医師が急病になったときの代わりについても、取り決めておく必要があります。
産業医の報酬の目安
嘱託産業医の報酬は、事業場の従業員数に応じて決まるのが一般的です。各地の医師会や紹介会社の公表例をもとにした月額の目安は、次のとおりです。
| 従業員数 | 月額の目安 |
|---|---|
| 50〜100人程度 | 5万〜10万円 |
| 200人程度 | 8万〜15万円 |
| 400〜500人程度 | 11万〜20万円 |
紹介会社を経由する場合は低め、医師が企業と直接契約する場合は高めになる傾向があります。面談・研修・職場巡視が基本報酬に含まれるかどうかでも、金額は変わります。
たとえば、月6万円の産業医を3社受け持てば、年間で216万円です。ここから、後述する法人の維持コストを引いて考える必要があります。
法人化のメリットと、かかるコスト
法人化のメリット
- 経費にできる範囲が広がる:事業に必要な書籍、研修費、通信費、交通費などを法人の経費にできる
- 所得を分散できる:配偶者などが実際に役割を担っていれば、役員報酬として所得を分けられる
- 法人にお金を残せる:個人の所得を抑え、事業の利益を法人に残すことで、個人の税負担を調整しやすくなる
法人化にかかるコスト
| 項目 | 金額の目安 | 備考 |
|---|---|---|
| 設立費用(合同会社) | 6万円〜 | 法定費用の最低額。定款の認証は不要 |
| 設立費用(株式会社) | 17万円前後〜 | 公証役場での定款認証が必要 |
| 法人住民税の均等割 | 年7万円〜 | 赤字でも発生(資本金1,000万円以下・従業員50人以下の標準税率) |
| 税理士への報酬 | 顧問料・決算料 | 個人の確定申告より手間が増える |
| 社会保険 | 役員報酬を払うと加入が必要 | 報酬がゼロなら原則加入しない |
(参考:弥生「会社設立費用はいくら?株式会社・合同会社の法人設立費用を比較解説」、freee「法人住民税とは?均等割や計算方法についてわかりやすく解説」)
注目したいのは、利益が出ていなくても、年7万円の均等割と税理士報酬はかかり続ける点です。法人の年間売上が数百万円規模にならないと、維持コストを上回る節税効果は出にくくなります。
また、本業の勤務先で社会保険に加入している医師が、法人からも役員報酬を受け取ると、社会保険料の負担が増えます。そのため、役員報酬をゼロにして、利益を法人に残す設計にするケースが多くなります。
法人のお金は、自分のお金ではありません
法人に残した利益は、役員報酬や退職金などの正式な手続きを経ずに、自由に引き出して使うことはできません。生活費を法人の口座から払うと、税務上の問題になります。「節税のために法人を作ったが、お金が自由に使えない」という悩みは、よくあります。
法人化の前に確認すべき4つのこと
①勤務先の兼業規定
法人を設立して役員になることは、勤務先の就業規則上の兼業にあたることが少なくありません。民間病院でも、事前の届出や許可を求められるのが一般的です。
特に、国公立病院に勤める医師は、営利企業の役員を兼ねるのに、任命権者の許可が法律上必要です。許可を取らずに進めると、懲戒の対象になりかねません。副業と兼業規定の関係は、こちらの記事でも触れています。

②契約相手が法人契約を認めるか
産業医なら、顧問先の企業が法人との契約に応じるかどうかを、先に確認します。企業によっては、個人との契約しか認めない場合もあります。
③法人としての実態があるか
名義だけ法人にして、実態は個人が労務を提供しているだけ、と税務署に判断されると、法人への収入が否認されるおそれがあります。契約・請求・入金が法人名義で行われ、法人が契約の責任を負っている、という実態を整えておく必要があります。
この判断は個別の事情で変わるため、設立前に税理士に確認することをおすすめします。
④まず個人事業主で始められないか
講演・執筆・ブログなどの収入は、個人事業主として開業届を出し、青色申告で始める方法もあります。e-Taxで申告すれば65万円の青色申告特別控除が使え、経費も引けます。
収入が小さいうちは個人事業主で始め、収入が増えて維持コストを上回るようになってから、法人化を検討するのが現実的です。青色申告の控除などは、こちらの記事で紹介しています。

医師の法人化でよくある質問
医師のバイトを法人経由にすれば節税できる?
できません。外来や当直などの医行為の対価は、一般法人では受け取れません。実態のない契約で法人に収入を付け替えると、否認のリスクがあります。
フリーランス医師は法人化できる?
フリーランス医師の診療収入は医行為の対価なので、株式会社や合同会社では受け取れません。診療収入を法人で受けるには医療法人が必要ですが、医療法人の設立には診療所の開設が前提になります。手続きの詳細は、こちらの記事で解説しています。

業務委託契約なら、事業所得にできる?
契約書の名前だけでは決まりません。勤務の実態が雇用に近ければ、「業務委託」と書かれていても給与所得と判断されやすくなります。詳しくは、バイトの確定申告の記事で解説しています。
将来、開業するつもりなら?
開業して医療法人化を考えているなら、そもそも法人化すべきか、どう判断するかの軸を先に押さえておくのがおすすめです。

まとめ
- 一般法人(株式会社・合同会社)は、外来・当直・健診など医行為の収入を受け取れない
- 法人で受け取れるのは、産業医・講演・執筆・監修・ブログ・コンサルなど、医行為でない収入
- 産業医を法人契約にすると、請求書払い・消費税課税になる。企業が法人契約を認めることが前提
- 赤字でも年7万円の均等割と税理士報酬がかかる。年間売上が数百万円規模にならないと、節税効果は出にくい
- 始める前に、兼業規定・契約相手・法人の実態を確認し、まず個人事業主で始める選択肢も検討する
法人化は、節税のための手段であって、目的ではありません。まずは、自分の収入のうち、法人で受け取れるものがどれだけあるのかを棚卸しするところから始めてみてください。
コメント