


研修医になると、毎月の給与が入り、当直代も加わって、人生で初めてまとまったお金が手元に入ってきます。
一方で、「貯金はいくらすればいいのか」「節税は何から始めるのか」「確定申告は必要なのか」といったお金の知識は、医学部ではほとんど教わりません。
この記事では、研修医・専攻医の時期に知っておきたいお金の基本を、貯金・節税・確定申告・バイト解禁の順に整理します。国税庁や金融庁などの公的情報を確認しながら解説します。

研修医時代は収入がまだ低く、節税の効果も小さい時期です。「節税より先に、貯める習慣を作る」のが基本になります。

研修医のお金の流れ|2年目の住民税に注意
研修医の給与は、病院によって大きく異なります。一般に、大学病院は月給20万円台、市中の臨床研修病院は30万円台〜40万円台が多いと言われます。当直代の有無や賞与の額でも、年収は変わります。
就職先を比べるときは、基本給だけでなく、当直の回数・当直手当・賞与・住宅手当まで含めて確認してください。ここでは、年収の高さよりも「手取りがどう変わるか」に注目します。
住民税は2年目の6月から引かれ始める
住民税は前年の所得をもとに計算されます。学生時代に目立った収入がなければ、研修医1年目は課税対象がないため、給与から住民税が天引きされません。
天引きが始まるのは2年目の6月からです。4月に入職した場合、2年目の住民税の対象は、1年目の4月〜12月の9か月分の給与と賞与です。3年目からは、1月〜12月の12か月分が対象になります。
| 時期 | 住民税 | 手取りへの影響 |
|---|---|---|
| 1年目 | 天引きなし(前年の所得がないため) | 額面に近い金額が残る |
| 2年目の6月〜 | 1年目の4〜12月分に対して天引き開始 | 月1万円前後、手取りが減る(年収により異なる) |
| 3年目以降 | 前年1〜12月の12か月分に対して課税 | 当直・バイトで所得が増えた年は、翌年の天引きが大きくなる |
(参考:マネーフォワード「「住民税は2年目から」は本当?新卒会社員が知っておきたい税のしくみ」)
1年目は手取りが多く、つい生活費が膨らみがちです。しかし、2年目に手取りが減ることを前提に、1年目から生活レベルを上げすぎないようにしておくと、後から苦労しません。
研修医・専攻医の貯金の始め方
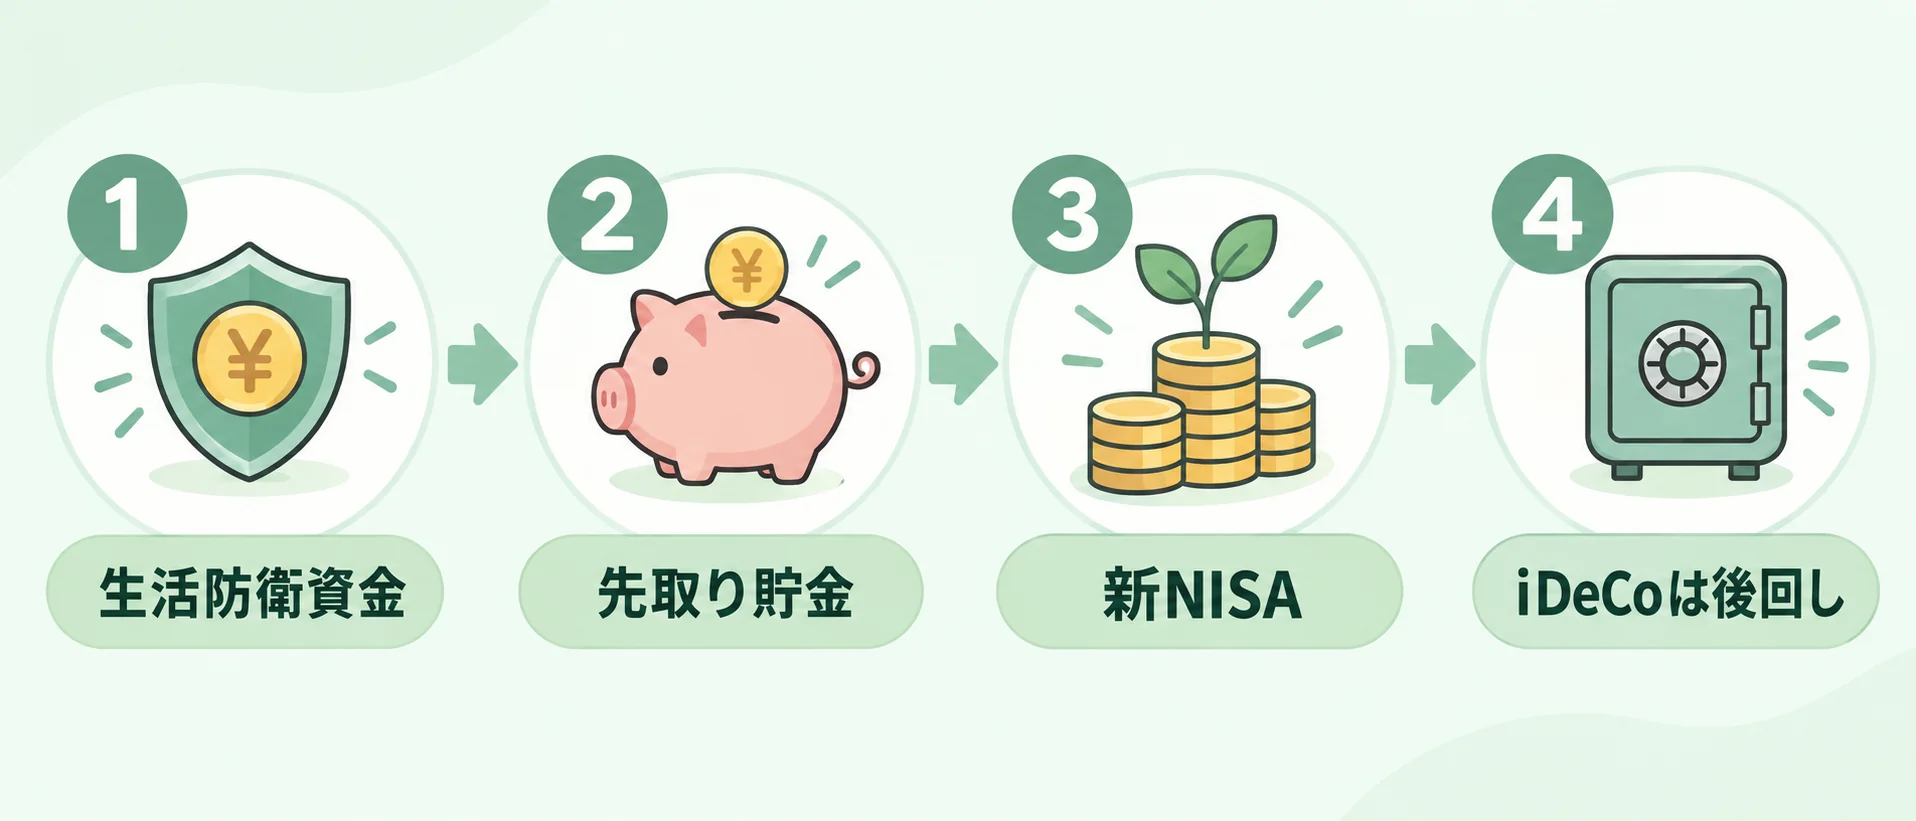
研修医の貯金は、次の順番で進めるのがおすすめです。
①生活防衛資金を作る
まず、急な出費や収入の途絶に備える現金を用意します。目安は生活費の3〜6か月分です。たとえば月の生活費が20万円なら、60万〜120万円です。
この資金は、普通預金など、いつでも引き出せる場所に置きます。投資に回してはいけません。
②給与日に自動で貯める「先取り貯金」
「余ったら貯金する」では、ほとんど貯まりません。給与が入ったら、先に一定額を別口座へ移す設定にしておきましょう。手取りの1〜2割程度が一つの目安です。
なお、医師の収入は多いのに貯金が増えない理由と対策は、こちらの記事で詳しく解説しています。

③生活防衛資金のあとは、新NISAのつみたて投資枠へ
生活防衛資金が貯まったら、新NISAで長期の積立投資を始めましょう。運用で得た利益に税金がかからない制度です。
| 項目 | 内容 |
|---|---|
| 年間の投資枠 | つみたて投資枠120万円、成長投資枠240万円(合計360万円) |
| 生涯の非課税限度額 | 1,800万円(成長投資枠は1,200万円まで) |
| 非課税の期間 | 無期限 |
| 対象 | 18歳以上 |
(参考:金融庁「新しいNISA」)
研修医の段階では、月1万〜3万円でも十分です。つみたて投資枠なら、月3万円で年間36万円。上限の年間120万円には届きませんが、大切なのは金額より、早く始めて続けることです。
忙しい医師向けの、ほったらかしの投資の考え方は、こちらの記事で紹介しています。

④iDeCoは、収入が増えてからで間に合う
iDeCoは掛金が全額所得控除になる有利な制度ですが、研修医の時期は優先度を下げて構いません。理由は次の章で説明します。
研修医の節税|効果が小さい時期だと知っておく
節税の効果は、自分にかかっている税率で決まります。控除を受けて減らせる税金は、「控除額 × 税率」だからです。
所得税の税率は、課税所得が195万円未満なら5%、330万円未満なら10%です。さらに、住民税の税率は一律10%です。(参考:国税庁 タックスアンサー No.2260 所得税の税率)
研修医の年収では、控除後の課税所得が300万円に届かないことが多く、所得税と住民税を合わせて15〜20%程度の税率になります。年収が高い勤務医は、課税所得900万円超で、合わせて約44%です。
iDeCoの掛金が月2.3万円(年27.6万円)の場合、節税額は次のとおり大きく違います。
| 立場 | 所得税率+住民税率 | 年27.6万円の掛金での節税額(概算) |
|---|---|---|
| 研修医・専攻医 | 15〜20% | 約4万〜5.5万円 |
| 課税所得900万円超の勤務医 | 約44% | 約12万円 |
しかも、iDeCoは原則60歳まで引き出せません。研修医の時期は、転居・留学・開業準備などで資金が必要になる場面が多く、手元の現金や新NISAのように、必要なときに引き出せるお金を優先する方が安心です。
収入が上がって税率が上がってから、iDeCoを本格的に始めても遅くありません。上限額や注意点は、こちらの記事でまとめています。

ふるさと納税は1年目から始められる
ふるさと納税は、研修医1年目からでも利用できます。控除は寄付した年の翌年の住民税から行われるため、効果が実感できるのは2年目の6月以降です。
控除される上限額は、その年の収入で変わります。当直代や賞与の額で年収が変動する時期なので、寄付額はふるさと納税サイトのシミュレーターで、少し余裕をもたせて決めましょう。上限を超えた分は、自己負担になります。
研修医に確定申告は必要?
初期研修医のほとんどは、勤務先が年末調整をしてくれるため、確定申告は不要です。ただし、次のようなケースでは、自分で申告が必要になるか、申告した方が得になります。
| ケース | 申告の要否 |
|---|---|
| 年の途中で病院が変わった(研修医から専攻医で病院を移った等) | 前の病院の源泉徴収票を新しい病院に提出していれば不要。出し忘れたら自分で申告が必要 |
| 専攻医になってバイトを始めた(年末調整されない給与が20万円超) | 必要 |
| 医療費が年間10万円を超えた | 医療費控除のために申告すると得 |
| ふるさと納税の寄付先が6自治体以上、または確定申告をする年 | ワンストップ特例は使えないため、寄附金控除として申告 |
初期研修中は、診療のバイトはできない
医師法は、臨床研修を受けている医師に、研修へ専念することを求めています(第16条の5)。そのため、初期研修の2年間は、研修プログラム以外の診療アルバイトは原則としてできません。実際のルールは病院の規定で細かく決められているため、就職先に確認してください。
つまり、初期研修医が確定申告に悩むケースは、医療費控除やふるさと納税などに限られます。バイトの確定申告が必要になるのは、専攻医になってからが一般的です。
専攻医になると、お金はどう変わる?
専攻医(後期研修医)になると、給与は上がり、当直やバイトで収入を増やす選択肢も出てきます。年収は、おおむね600万〜800万円台が目安と言われますが、病院やプログラム、当直・バイトの量で大きく変わります。
収入が増えると、次の3つが同時に変わります。
- 税率が上がる:課税所得が330万円を超えると、所得税率は20%以上になる
- 住民税が一気に増える:前年の所得が基準なので、収入が増えた年の翌年に天引きが急に増える
- バイトの確定申告が必要になる:年末調整されない給与が20万円を超えたら、自分で申告する
バイト収入の申告のやり方と、収入に対してかかる税率の目安は、こちらの記事で詳しく解説しています。

この時期から、iDeCoやふるさと納税の節税効果も大きくなっていきます。勤務医の節税の基本は、こちらの記事でまとめています。

収入が増えても、生活レベルは上げすぎない
専攻医から勤務医へと収入が上がっていくなかで、最も差がつくのが生活レベルです。一度上げた生活を下げるのは、とても難しいからです。
研修医のうちに「収入の一部を先に貯める」習慣を作っておけば、収入が増えたあとも、自然と資産が積み上がっていきます。老後資金と支出の考え方は、こちらの記事でも解説しています。

まとめ
- 住民税は2年目の6月から天引きが始まる。1年目から、手取りが減る前提で生活する
- 貯金は、生活防衛資金 → 先取り貯金 → 新NISAの順で。iDeCoは収入が増えてからで間に合う
- 研修医は税率が低く、節税の効果は小さい。ふるさと納税は1年目から利用でき、控除は翌年の住民税に反映される
- 初期研修医は年末調整で完結することが多く、診療のバイトは原則できない。バイトの確定申告は専攻医から
- 専攻医になると収入が増え、税率・住民税・申告義務が一度に変わる
お金の知識は、早く身につけるほど差が大きくなります。まずは、給与日に自動で積み立てる設定を作るところから始めてみてください。
コメント