


当直や外来のバイトを始めたものの、「確定申告は必要なのか」「いくらから申告するのか」が分からないまま放置している医師の方は少なくありません。
結論から言うと、本業とは別の病院から給与を受け取っている医師は、ほとんどの場合で確定申告が必要です。バイト先で源泉徴収されていても、それだけでは足りません。
この記事では、申告が必要になる条件、バイト代の所得区分、確定申告のやり方、住民税のしくみ、申告しなかった場合のペナルティまでを、国税庁などの一次情報をもとに整理します。

医師のバイトは単価が高いので、「20万円以下なら申告不要」というルールに当てはまるケースはまずありません。

医師のバイト収入に確定申告は必要?
本業の勤務先では、年末調整で1年分の税金が精算されます。そのため、バイトをしていなければ、確定申告は基本的に不要です。
ところが、バイト先から給与を受け取っていると、そのバイト先の給与は年末調整されません。ここで「20万円ルール」が関わってきます。
「20万円ルール」の正しい計算方法
国税庁は、給与を2か所以上から受けている人が確定申告をしなければならない条件を、次のように定めています。
年末調整されなかった給与の収入金額 + 給与所得・退職所得以外の各種所得金額 > 20万円
(参考:国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人)
注意したいのは、バイト給与については「所得」ではなく「収入金額」で判定する点です。経費や控除を引く前の、受け取った金額そのものが基準になります。
たとえば、月2回の当直バイトで1回あたり8万円なら、年間で192万円です。月1回・3万円のバイトでも、年間36万円となり、20万円を超えます。
なお、国税庁は例外も示しています。給与の収入金額の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、かつ他の所得が20万円以下の場合は申告不要です。ただし、本業の収入が高い医師には、まず当てはまりません。
ケース別・申告が必要かどうかの早見表
| 収入の状況 | 所得税の確定申告 | 住民税 |
|---|---|---|
| 本業1か所のみ(年末調整済み) | 原則不要 | 会社が処理するので不要 |
| バイト給与あり(年末調整されない給与の合計が20万円超) | 必要 | 確定申告に含めて申告 |
| バイト給与が年20万円以下 | 不要 | 20万円の基準はなく、申告または会社経由の報告が必要 |
| 講演・執筆・監修などの収入(所得が20万円超) | 必要 | 確定申告に含めて申告 |
つまり、所得税の「20万円ルール」で申告が不要になっても、住民税には同じ基準がありません。所得が少額でも、お住まいの市区町村への申告が必要です。
バイト代は「給与所得」か「事業所得・雑所得」か
確定申告では、収入の種類によって「所得区分」が決まり、経費の扱いや住民税の納め方が変わります。まず自分のバイト代がどの区分になるかを確認しましょう。
非常勤医師の報酬は、原則として給与所得
病院やクリニックの非常勤・当直・日直のバイトは、実務上給与所得として扱われます。
国税不服審判所の裁決(昭和59年5月24日)では、病院の非常勤医師が受けた報酬について、診療が病院の管理のもとで行われ、必要な人的・物的設備も病院が提供していたことから、独立した事業とは認められず給与所得に当たると判断されました。(参考:国税不服審判所 非常勤医師の報酬)
産業医も同様です。国税庁の質疑応答事例では、個人の医師が労働者の立場で産業医として受け取る報酬は給与所得で、消費税は不課税とされています。一方、医療法人が受け取る場合は、法人の収入として消費税の課税対象になります。(参考:国税庁 質疑応答事例「産業医の報酬」)

契約書に「業務委託」と書いてあれば、事業所得にできるのでは?
契約書の名前だけでは決まりません。勤務の実態で判断されます。勤務時間や指示系統が病院側に従っていて、報酬も定額に近い場合は、「業務委託」と書かれていても給与所得と判断されやすくなります。
収入の種類別・所得区分の目安
| 収入の種類 | 所得区分の目安 | 経費 | 住民税の納め方 |
|---|---|---|---|
| 非常勤・当直・日直のバイト | 給与所得 | 引けない | 本業の給与に合算して天引き |
| 産業医(個人で受ける場合) | 給与所得 | 引けない | 本業の給与に合算して天引き |
| 実態が雇用に近い業務委託 | 給与所得と判断されやすい | 引けない | 本業の給与に合算して天引き |
| 講演・執筆・監修・ブログ | 業務に係る雑所得(帳簿書類を保存し事業性があれば事業所得) | 引ける | 自分で納付を選べる場合がある |
講演料や原稿料は、国税庁の通達で「業務に係る雑所得」の例として挙げられています。取引を記録した帳簿書類を保存していて、事業と言える実態があれば、事業所得になる余地もあります。(参考:国税庁 所得税基本通達 法第35条《雑所得》関係)
給与所得のバイトでは、経費を引けません
給与所得は、収入から「給与所得控除」が自動的に差し引かれる仕組みです。バイト先への交通費や学会費を別途経費にして収入から引く、ということはできません。経費を引けるのは、講演・執筆など給与以外の収入に限られます。
講演・執筆・監修といった「個人事業主としてできる副業」の具体例は、こちらの記事で紹介しています。

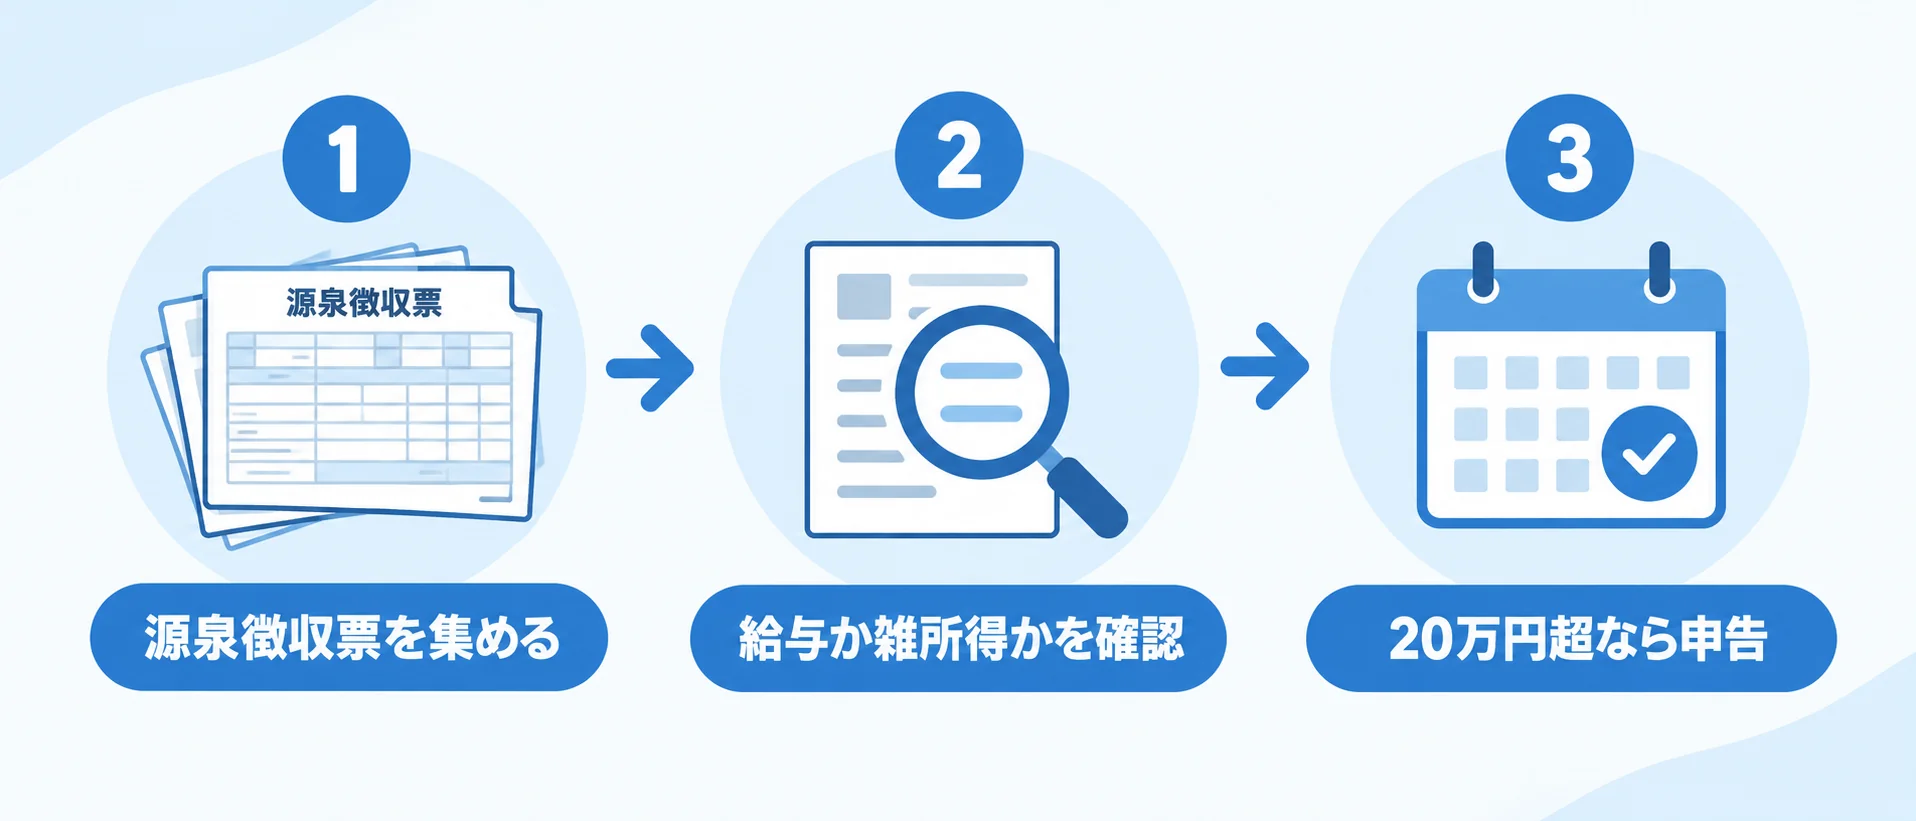
確定申告のやり方【3ステップ】
①源泉徴収票を集める
本業の勤務先と、すべてのバイト先から源泉徴収票を受け取ります。例年、年が明けて1月中に発行されるのが一般的です。
バイト先から自動で届かない場合は、経理担当に依頼してください。1か所でも欠けると、申告額が合わなくなります。
②所得区分を確認する
前の章の表をもとに、収入ごとに給与か雑所得かを確認します。源泉徴収票が出ているものは給与、講演料や原稿料の支払調書が出ているものは雑所得(または事業所得)になるのが一般的です。
③e-Taxで申告する
国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って入力します。マイナンバーカードがあれば、そのまま送信まで完結します。
- 「給与所得」の入力欄で、本業とバイト先の源泉徴収票を1枚ずつ別々に入力する
- 講演・執筆などの収入があれば、「雑所得(業務)」として収入と経費を入力する
- 生命保険料控除・iDeCo・小規模企業共済の掛金、医療費、ふるさと納税などの控除を入力する
- 住民税の納め方(給与以外の所得がある場合)を選ぶ
- 送信後、算出された税額をダイレクト納付・クレジットカード・コンビニなどで納める
令和8年分(2026年分)の申告期間
2026年分の確定申告は、2027年2月16日(火)から3月15日(月)までです。納付期限も同じ3月15日です。
なお、医療費控除やふるさと納税などで税金が戻ってくる「還付申告」は、2027年1月1日から受け付けられます。
2月中旬は医師の確定申告が集中する時期です。年内にバイト先の源泉徴収票の入手方法だけでも確認しておくと、慌てずに済みます。
バイト収入にかかる税金の目安
申告すると、多くの医師は追加で税金を納めることになります。バイト先で源泉徴収された税額は、本業と合算した最終的な税率より低いことが多いためです。
さらに、本業の給与収入が850万円を超える方は、給与所得控除がすでに上限(195万円)に達しています。そのため、バイト収入には新たな控除がほとんど上乗せされず、収入のほぼ全額が課税対象になります。
バイト収入にかかる税率は、本業を含めた課税所得の水準によって決まります。
| 課税所得(本業+バイト) | 所得税率(復興特別所得税込み) | 住民税率 | 合計の目安 |
|---|---|---|---|
| 330万〜695万円 | 20%(20.42%) | 10% | 約30% |
| 695万〜900万円 | 23%(23.48%) | 10% | 約33% |
| 900万〜1,800万円 | 33%(33.69%) | 10% | 約44% |
| 1,800万〜4,000万円 | 40%(40.84%) | 10% | 約51% |
| 4,000万円以上 | 45%(45.95%) | 10% | 約56% |
(参考:国税庁 タックスアンサー No.2260 所得税の税率。令和8年4月1日現在の税率表をもとに、復興特別所得税2.1%を加えて計算)
たとえば、本業を含めた課税所得が900万円を超える医師が、年間200万円のバイト収入を得た場合、追加の税金は約87万円(200万円×約43.7%)が目安です。手取りで見ると、200万円のうち、残るのは110万円ほどです。
バイトを増やすかどうかは、この手取りと負担の大きさを比べて判断したいところです。節税の方法については、こちらの記事で解説しています。

住民税で本業の勤務先に知られる?
「医師 バイト バレる」と検索される方が多いのが、住民税です。しくみを正しく知っておきましょう。
給与のバイトは、本業の給与から天引きされる
バイト先は、支払った給与を給与支払報告書として市区町村に提出します。市区町村は、本業とバイトの給与を合算して住民税を計算し、本業の勤務先に特別徴収税額(天引きする金額)を通知します。
以前は、確定申告で副業分を「自分で納付(普通徴収)」にすれば、本業に知られにくいと言われていました。しかし、給与所得のバイトでは、この方法はもう通用しません。
地方税法第321条の3は、給与所得に係る住民税を特別徴収で徴収すると定めています。大阪府吹田市は、令和9年度(令和8年中の所得)から、複数の給与がある場合はすべて主たる給与の事業者から特別徴収にすると案内しています。副業分の給与だけを自分で納付することは、できなくなります。(参考:吹田市「副業分の給与所得に係る個人住民税の徴収方法の変更について」)
切り替え時期は市区町村によって異なり、すでに変更した自治体も増えています。お住まいの市区町村の案内を確認してください。
講演・執筆などの収入は、自分で納付を選べる場合も
一方、講演料・原稿料などの雑所得や事業所得は、確定申告書の住民税の欄で「自分で納付」を選べる自治体が多くあります。ただし、選べるのは住民税の納め方だけで、申告そのものを省略できるわけではありません。
知られたくないより、許可を取る
そもそも、医師のバイトは本業の勤務先の許可が必要なことがほとんどです。国公立病院に勤める医師は、国家公務員法・地方公務員法により、兼業に任命権者の許可が法律上必要です。民間病院でも、就業規則で届出や許可を求められるのが一般的です。
住民税の通知で気づかれることを心配するより、事前に許可を取ったうえで、正しく申告するのが、結果として一番安全です。副業と勤務先の規定の関係は、こちらの記事でも触れています。
申告しないとどうなる?
バイト先からは、源泉徴収票や給与支払報告書が税務署・市区町村に提出されています。収入の情報は、すでに把握されていると考えておきましょう。
申告を忘れた場合は、本来の税額に加えて、次の「無申告加算税」と延滞税がかかります。
| 申告のタイミング | 無申告加算税の税率 |
|---|---|
| 期限から1か月以内に自主的に申告(納付が期限内など所定の要件を満たす場合) | 課されない |
| 調査の事前通知前に自主的に申告 | 納付税額の5% |
| 調査の事前通知後、決定を予知する前に申告 | 50万円まで10%、50万円超300万円まで15%、300万円超25% |
| 調査後・決定後に申告 | 50万円まで15%、50万円超300万円まで20%、300万円超30% |
(参考:国税庁 タックスアンサー No.2024 確定申告を忘れたとき)
医師の場合、前の章で見たとおり、バイト収入の4割以上が追加の税になる水準です。申告漏れの年数が重なると、延滞税や加算税を含めて大きな金額になります。気づいた時点で、すぐに申告してください。
医師のバイトの確定申告でよくある質問
源泉徴収されていれば、申告は不要?
不要ではありません。バイト先で引かれている源泉所得税は、あくまで概算です。本業と合算した最終的な税額と照らし合わせて精算するのが、確定申告です。
当直・日直・健診のバイトも同じ扱い?
雇用契約で働いている場合は、いずれも給与所得として同じ扱いです。バイト先の数にかかわらず、年末調整されない給与の合計で20万円ルールを判定します。
ふるさと納税のワンストップ特例は使える?
確定申告をする年は、ワンストップ特例は使えません。寄附金控除として、確定申告書に寄附額を入力する必要があります。入力漏れがあると、控除が受けられなくなるので注意してください。
医療費控除も同時にできる?
できます。確定申告をするなら、医療費控除、生命保険料控除、iDeCoや小規模企業共済の掛金なども、まとめて入力しましょう。バイトの申告をきっかけに、受け忘れていた控除を取り戻せることもあります。
まとめ
- 年末調整されないバイト給与(収入金額)と他の所得の合計が20万円を超えたら、確定申告が必要。医師のバイトはほとんどが該当する
- 非常勤・当直・産業医のバイトは給与所得。経費は引けず、住民税は本業に合算して特別徴収される
- 講演・執筆などは雑所得(または事業所得)。経費を引け、住民税の納め方を選べる場合もある
- 令和8年分の申告期間は2027年2月16日〜3月15日。源泉徴収票は全部集めておく
- 申告を忘れると無申告加算税と延滞税。気づいたらすぐに申告する
バイト収入は、増やすほど税率の高い部分に上乗せされていきます。手取りを意識しながら、確定申告とあわせて、勤務先の兼業規定や節税の方法も確認しておきましょう。
コメント